2026-11-19 16:17:39 来源: 阅读:-
过去十年,工业废气治理更多围绕“达标排放”展开;自2027年1月1日起,挥发性有机物环境保护税试点正式实施,企业环保考核正从“达标”转向“计量”——排了多少、按什么价、评到哪一级,将直接影响税费成本。
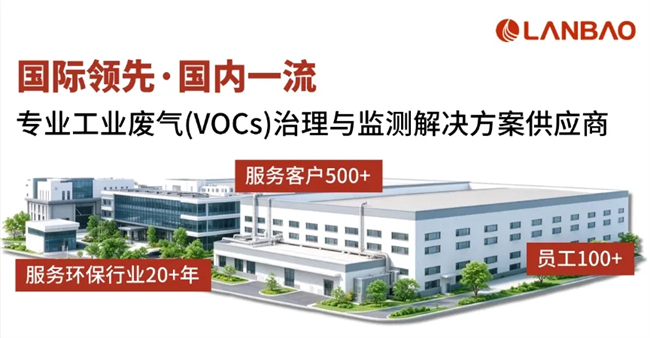
上海兰宝环保结合服务500余个工业废气治理项目的经验,对2027年起新增的VOCs环保税进行系统梳理,帮助企业厘清计税逻辑、识别减排空间,并提前制定“一厂一策”治理方案。
一个没人会填的预算科目
2027年的预算表里是不是凭空多了一行没人会填的科目:环境保护税—(VOCs)挥发性有机物。
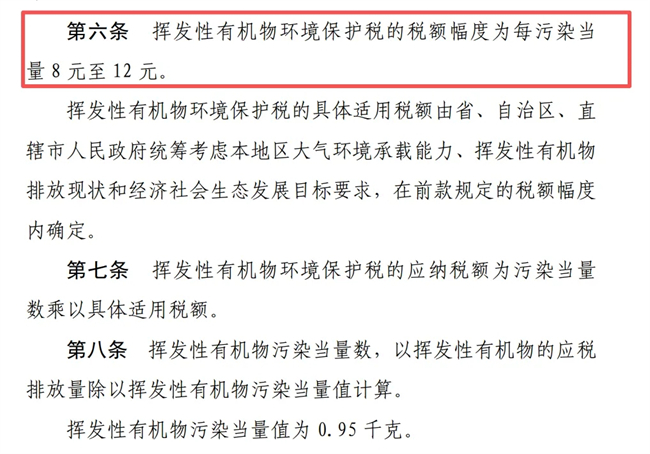
2026年7月,一份编号财税〔2026〕50号的文件,悄悄改写了制造业的成本结构。从2027年1月1日起,VOCs 环境保护税在8个行业试点开征。每污染当量8到12元,污染当量值0.95千克。
翻成大白话:每排放1吨 VOCs,企业大约多缴纳1万元。
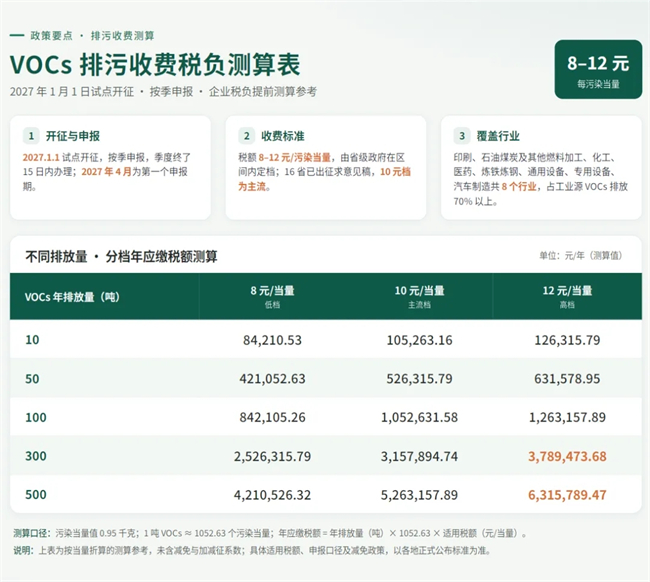
截至目前,已有25个省公布税额征求意见稿:广东、浙江、重庆等9地为10元档,北京、天津、河北3家为12元档,山东9.5元、2029年起11元。
今年最贵的三条误区
浓度达标 ≠ 不交税。计税依据是应税排放量,达标只是入场券。
优惠不认浓度,只认绩效等级。A级5折、B级7.5折,VOCs明确不适用浓度减免。
无组织排放也计税。储罐、装载、废水集处、密封点泄漏,全部计入税基;收集不做好,等于给自己加税。
此外,少报源项或篡改监测数据的,按产生量计或按系数法1.5倍计,当期不得享受任何优惠。
三个变量,只有一个你能动!
税单=排放量÷0.95×当地税额×绩效系数。
税额,省里定,你影响不了。
绩效等级,评出来的,要申报、要对标、要补短板。
排放量=产生量−未收集逃逸−末端去除−异味逸散
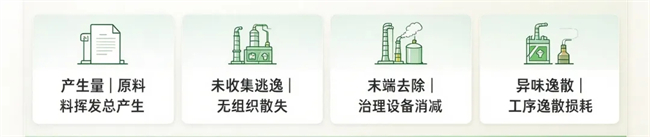
1、产生量|源头替代(低VOCs原辅材料替代):降的是整个税基,但牵动工艺和产品质量,决策最重。
2、未收集逃逸|无组织排放收集(集气罩、密闭改造、管网维护):多数企业的最大漏项,而且改造单价低,往往是最划算的第一刀。
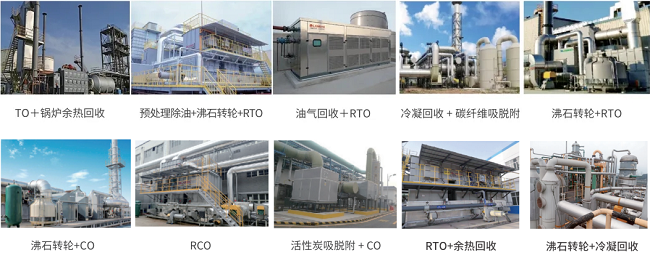
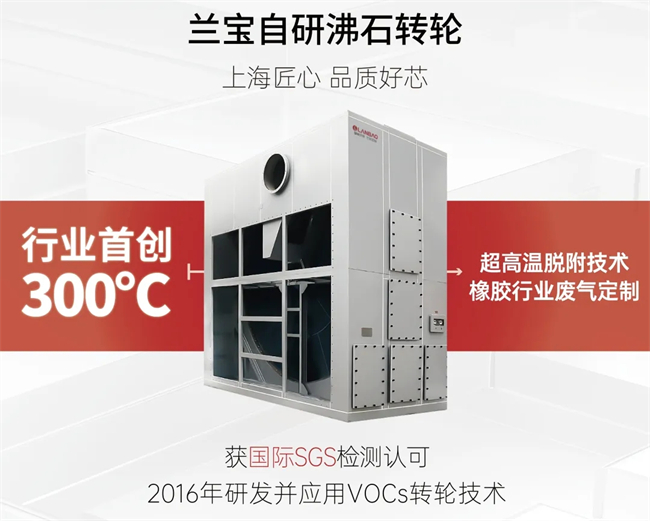
3、末端去除|沸石转轮浓缩+RTO 提效(治理设施升级):可降幅度最大,但投资也大,提前算清“减多少吨税、几年能回本”。
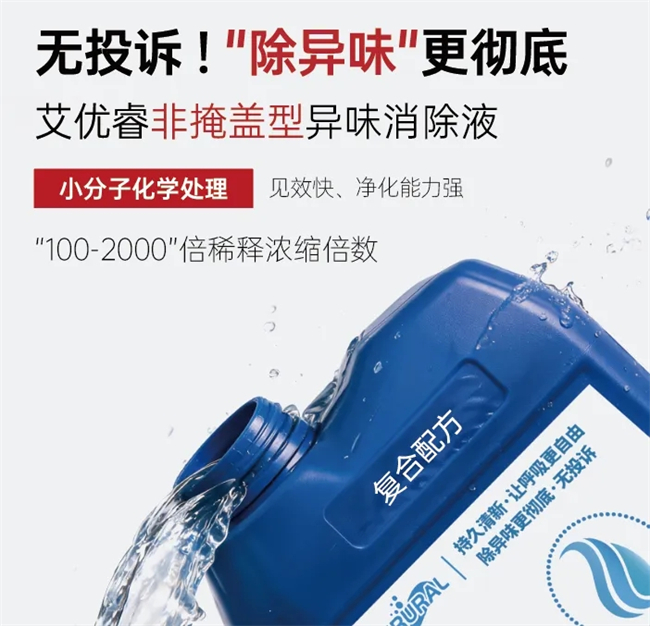
4、异味逸散|非掩盖式异味消除液(除臭剂辅助)——恶臭物质当量值极小,减一公斤抵得上别人减几十公斤。通常是花小钱、堵大口子的一项。
把四项改造各自的“年减税额 ÷ 投资额”算出来,从高到低排出先后顺序和投资节奏,这就是“一厂一策”的核心方法。
今天就能做的三件事
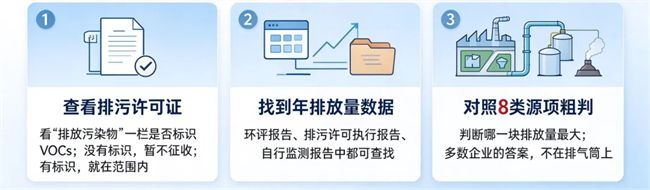
距离2027年1月1日试点实施已不远,企业可尽快开展自查:
1、翻出排污许可证,看“排放污染物”一栏有没有标识 VOCs。未标识且不属于排污许可管理范围的,暂不纳入征收范围。
2、找出最近一次年排放量数据。环评、排污许可执行报告、自行监测报告里都有。
3、对照8类源项,初步判断哪一类源项排放量最大。对多数企业而言,最大排放源往往不在排气筒,而在无组织逸散环节。
税单已经板上钉钉,排放量还攥在你手里
上海兰宝环保,拥有20余年工艺定制化和设备智能化能力,为排污企业制定“一厂一策”系统化VOCs治理方案。先按企业实际工况算清税基,再从源头替代、无组织收集、末端提效和异味逸散四个方向给出改造方案和清单,把“减多少吨、省多少税、几年回本”给企业算清楚,讲明白。